加密货币最核心的用处是充当区块链网络原生价值载体,短期可实现无中介跨境流转、链上金融服务与数字资产确权,长期意义在于搭建一套脱离单一中心化机构管控的价值互联网体系,但市场大量币种缺乏真实落地场景,投机炒作也是行业长期并存的现实。很多圈内外人群容易把加密货币直接等同于投机标的,忽略其诞生之初的技术愿景,中本聪最初提出比特币,目的就是打造点对点电子现金,消除转账过程里银行、支付服务商等中间环节。经过多年发展,加密货币已经分化出不同赛道,比特币偏向数字价值存储,以太坊等智能合约公链代币支撑各类去中心化应用,稳定币承担链上结算媒介,不同品类对应截然不同的使用场景,不能一概而论评判价值高低。
跨境资金流转是加密货币目前普及度最高的用途。传统跨境汇款依托传统跨境清算体系,流程繁琐、手续费偏高,资金往往需要一到数个工作日完成清算。借助稳定币进行转账,交易几分钟内即可确认,综合交易成本大幅降低,新兴市场不少民众依靠稳定币抵御本币持续通胀,留存自身购买力。与此同时,去中心化金融生态依托加密货币运行,普通用户可以不经过银行参与质押、借贷、资产互换等金融行为,打破传统金融机构设置的准入门槛。除此之外,NFT依托公链代币完成发行流通,实现数字艺术品、游戏道具、版权资产的确权与交易,现实世界资产代币化赛道,同样需要加密货币作为结算工具打通实体资产与区块链网络。
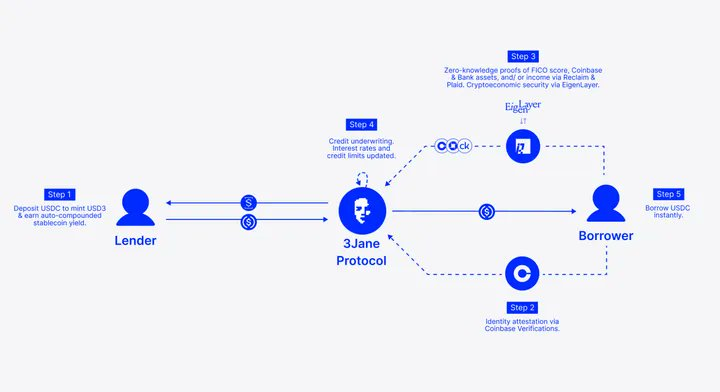
加密货币承载的时代意义,是重构数字世界的信任模式。传统互联网只能传递信息,无法原生转移价值,价值交换必须依靠第三方机构担保,而区块链结合加密货币,依靠密码学与分布式共识机制,实现价值点对点直接转移,交易记录上链后难以篡改。这套机制赋予个人完整掌控资产的可能性,只要保管好私钥,资产不受平台冻结、单方面限制等风险影响。这套创新思路也倒逼全球金融体系展开变革,各国加速研究央行数字货币,传统投行、资产管理机构陆续研究数字资产配置方案,全球监管框架持续完善,本质上都是加密货币带来金融创新冲击后的连锁反应。
客观来讲,加密货币存在无法回避的短板,也限制了它大规模走进大众日常生活。多数公链网络性能存在瓶颈,大规模商业化落地依旧存在阻碍,市场充斥大量没有技术创新、没有应用场景的空气币种,价格剧烈波动、项目跑路、各类诈骗长期困扰行业。各国监管政策差异巨大,不同区域对于加密资产交易、发行的规则截然不同,合规边界尚不清晰。普通人很容易被暴富叙事吸引,单纯把加密货币当作短线投机工具,忽视底层技术价值与潜在风险,这也造成大众长期对加密货币充满争议,想要发挥技术层面的价值,行业需要持续淘汰无效项目,推动真实应用落地,适配全球各地监管规则。